


7 aandachtspunten bij het verzekeren van een toermotor
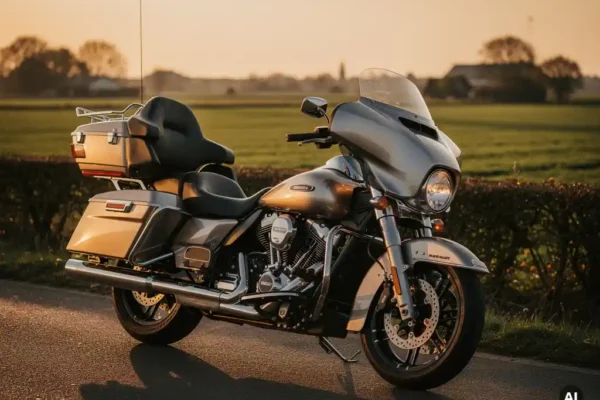
Een toermotor is gebouwd voor de lange weg: volle koffers, comfortabele zithouding en genoeg vermogen om dag na dag kilometers te maken. Maar juist die eigenschappen maken het verzekeren van een toermotor net even anders dan het verzekeren van een doorsnee motor. Wie goed nadenkt over de dekking, betaalt minder en staat nooit voor verrassingen onderweg.
Wat maakt een toermotor verzekeren anders?
Een toermotor is doorgaans een forse investering. Modellen als de BMW R 1300 GS, Honda Gold Wing of Kawasaki Versys 1000 vertegenwoordigen een aanzienlijke waarde, inclusief de accessoires en uitrusting die de gemiddelde toerrijder meeneemt. Daarnaast rijden toerrijders vaak lange afstanden, ook buiten Nederland, en soms het hele jaar door. Die combinatie van hoge waarde, veel kilometers en internationale ritten vraagt om een motorverzekering voor een toermotor die daar écht op is afgestemd.
1: Kies de juiste dekking voor lange ritten
Voor een toermotor is de keuze tussen WA, Beperkt Casco en WA Volledig Casco (Allrisk) geen formaliteit. Bij een motor met een hoge waarde is Allrisk vrijwel altijd de verstandigste keuze. Deze dekking vergoedt niet alleen schade aan anderen, maar ook eigen schade door een val, aanrijding of andere onvoorziene gebeurtenissen.
Bedenk ook of u een nieuwwaardedekking of aankoopwaardegarantie wilt. Bij een nieuwe toermotor kan de verzekeringswaarde in de eerste jaren snel dalen, terwijl reparatiekosten hoog blijven. Een nieuwwaardedekking zorgt ervoor dat u bij total loss de aanschafprijs vergoed krijgt in plaats van de dagwaarde.
Twijfelt u welke dekking het beste bij uw situatie past? Via motorverzekeringen vergelijken krijgt u snel inzicht in de opties die aansluiten bij uw toermotor en rijstijl.
2: Verzeker accessoires en uitrusting apart
Een toermotor staat zelden kaal in de garage. Koffers, topcase, navigatiesysteem, verwarmde handvatten, extra verlichting: de lijst met accessoires loopt al snel op tot duizenden euro’s. De standaard motorverzekering dekt dit soort aanpassingen lang niet altijd automatisch mee.
Controleer de polisvoorwaarden goed op de maximale vergoeding voor accessoires en vraag zo nodig om uitbreiding van de dekking. Sommige verzekeraars bieden een aparte accessoiredekking, anderen verwerken het in de hoofdpolis mits u de meerwaarde opgeeft bij het afsluiten.
Vergeet ook uw rijkleding niet. Een hoogwaardige helm, motorpak, handschoenen en laarzen kunnen samen meer dan duizend euro waard zijn. Kijk of uw rijkleding meeverzekerd kan worden, want niet elke standaardpolis biedt dit.
3: Houd rekening met buitenlandse dekking
Toerrijders steken regelmatig de grens over. Of u nu door de Alpen rijdt, een rondreis door Scandinavië maakt of de Pyreneeën verkent: u wilt weten dat u ook buiten Nederland goed gedekt bent. De meeste motorverzekeringen bieden standaard dekking binnen Europa, maar de exacte landen en de mate van dekking verschillen per verzekeraar.
Let op of uw polis ook pechhulp in het buitenland omvat. Bij een defect of ongeluk ver van huis kan repatriëring van u en uw motor flink in de papieren lopen. Sommige verzekeraars bieden dit standaard aan, bij anderen is het een optionele uitbreiding.
Reist u buiten Europa, bijvoorbeeld naar Marokko of Turkije? Dan heeft u in veel gevallen een aparte uitbreiding of een tijdelijk aanvullende dekking nodig. Vraag dit altijd na voordat u vertrekt.
4: Wat doet een hoge kilometerstand met uw premie?
Toerrijders maken serieuze kilometers. Wie jaarlijks tienduizend kilometer of meer rijdt, merkt dat dit invloed kan hebben op de premie. Veel verzekeraars werken met kilometerbanden: hoe meer u rijdt, hoe hoger de kans op schade en dus hoe hoger de premie.
Geef altijd een realistische kilometerschatting op. Te laag opgeven om premie te besparen kan bij schade problemen geven. Sommige verzekeraars vragen bij schadeafhandeling naar de werkelijke kilometerstand en kunnen de uitkering aanpassen als blijkt dat u ver boven de opgegeven grens zat.
Aan de andere kant: rijdt u minder dan u had ingeschat, dan loont het om dit door te geven. Bij sommige polissen kunt u de kilometerbegrenzing tussentijds aanpassen en zo premie terugkrijgen of besparen.
5: Gebruik schadevrije jaren slim
Schadevrije jaren zijn een van de krachtigste instrumenten om uw premie te verlagen. Hoe meer schadevrije jaren u opbouwt, hoe hoger uw korting. Maar weinig rijders weten dat u de schadevrije jaren van uw autoverzekering ook kunt inzetten voor uw motorverzekering, en andersom.
Bij het verzekeren van uw motor loont het om het hoogste aantal schadevrije jaren van al uw voertuigen als uitgangspunt te nemen. Zo profiteert u direct van een hogere korting, ook als uw motorverzekering nog relatief nieuw is.
Combineert u uw motor- en autoverzekering bij dezelfde aanbieder? Dan zijn er verzekeraars die u toestaan de beste schadevrije jarenstand voor beide polissen te gebruiken. Dat kan een aanzienlijk verschil maken in uw jaarlijkse premie.
6: Overweeg een seizoensverzekering
Niet elke toerrijder rijdt het hele jaar door. Wie zijn motor in de wintermaanden in de stalling zet, hoeft ook niet het hele jaar volledig verzekerd te zijn. Een seizoensverzekering biedt dekking alleen tijdens de rijperiode, wat een duidelijke besparing oplevert.
Let wel: tijdens de stallingsperiode bent u met een seizoensverzekering alleen gedekt voor risico’s als brand, diefstal of stormschade, niet voor rijschade. Zorg er ook voor dat uw motor correct is opgeslagen en dat de stalling voldoet aan de eisen van de verzekeraar.
Rijdt u af en toe toch buiten het seizoen, bijvoorbeeld bij mooi herfstweer? Bespreek dan vooraf met uw verzekeraar wat de mogelijkheden zijn. Sommige aanbieders bieden flexibele seizoensgrenzen of de mogelijkheid om de dekking tijdelijk uit te breiden.
7: Vergelijk altijd op voorwaarden, niet alleen op prijs
De goedkoopste toermotorverzekering is zelden de beste. Twee polissen met een vergelijkbare premie kunnen sterk verschillen in wat ze daadwerkelijk dekken. Denk aan de eigen risicobedragen, de accessoiredekking, de pechhulpregeling en de afhandeling bij total loss.
Lees de polisvoorwaarden kritisch door, of laat ze uitleggen door iemand die verstand heeft van motorverzekeringen. Vergelijk niet alleen het premiebedrag, maar ook de dekkingsomschrijving, de uitsluitingen en de service bij schade. Een iets hogere premie kan de moeite waard zijn als de voorwaarden aanzienlijk ruimer zijn.
Gebruik een vergelijkingstool voor motorverzekeringen om snel een eerlijk overzicht te krijgen van wat verschillende verzekeraars bieden voor uw specifieke toermotor.
Goed verzekerd op pad met uw toermotor
Een toermotor verdient een verzekering die net zo doordacht is als de ritten die u ermee maakt. De zeven aandachtspunten hierboven helpen u om bewuste keuzes te maken en te voorkomen dat u met een te smalle dekking de weg op gaat.
Hoe Combi Motors helpt bij het verzekeren van uw toermotor
Wij zijn gespecialiseerd in motorverzekeringen en begrijpen precies wat toerrijders nodig hebben. Als onafhankelijke specialist vergelijken we voor u de mogelijkheden bij 14 verschillende verzekeraars, zodat u altijd de dekking krijgt die écht bij uw toermotor past.
- Meer dan 140 verzekeringsmogelijkheden op premie en voorwaarden, afgestemd op uw situatie
- Persoonlijk advies van motorrijders die de wereld van de toermotor kennen
- Schadevrije jaren slim inzetten: we kijken samen welke combinatie voor u het voordeligst uitpakt
- Accessoires en buitenlandse dekking bespreken we standaard mee, zodat u niets over het hoofd ziet
- Directe telefonische bereikbaarheid zonder keuzemenu’s of wachtrijen
- In 90% van de gevallen direct verzekerd, met een Kiyoh-score van 9,1
Klaar om uw toermotor te verzekeren? Vul uw kenteken in op onze website en ontvang binnen enkele minuten een overzicht van de beste opties. Of bel ons gewoon: we staan voor u klaar. Verzeker uw toermotor vandaag nog via Combi Motors.
Gerelateerde artikelen
- 8 redenen waarom dezelfde motoren een andere verzekeringspremie kunnen hebben
- Kan ik mijn motorverzekeringspremie verlagen door een hoger eigen risico te kiezen?
- Wat is het verschil tussen een schademelding en een schadeclaim bij een motorverzekering?
- Ben ik via mijn motorverzekering verzekerd als ik schade rijd in een parkeervak?
- Dekt een motorverzekering schade door storm of hagel?
